疫情冲击下的三星显示帝国 全球四分之一生产线停摆与手机业务的连锁震荡
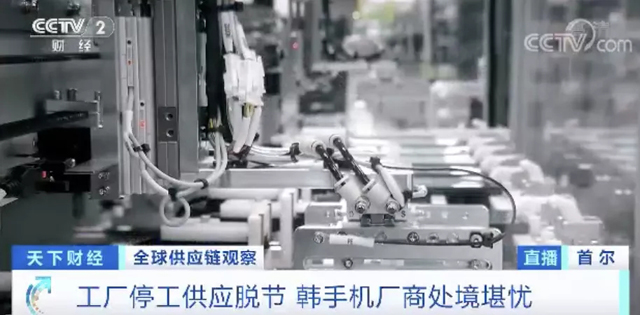
2020年初,新冠疫情席卷全球,全球科技产业链遭受前所未有的冲击。作为全球最大的消费电子与显示面板制造商,三星电子首当其冲。当疫情导致工厂停工、物流受阻、需求波动时,三星显示业务的全球生产网络出现了大规模停顿。据行业追踪数据,三星在全球范围内的显示面板生产线中有约四分之一在疫情期间被迫停工或大幅减产,这一事件不仅仅是一次局部供应链的中断,更深刻揭示了高度全球化分工体系下的脆弱性,其影响迅速传导至三星手机业务,并波及整个智能手机行业。
一、显示屏:三星的“王牌”与疫情的停工风暴
三星显示(Samsung Display)长期以来是全球显示面板行业的绝对霸主。无论是智能手机所需的OLED小尺寸面板,还是电视及显示器所需的大尺寸LCD与量子点面板,三星都掌握着核心技术和庞大产能。其生产基地遍布韩国本土(如牙山、天安园区)、中国(苏州、天津、东莞等)、越南及印度等地。疫情爆发后,多国政府实施封锁与社交距离政策,工厂面临劳动力短缺、原材料运输受阻和防疫管控等多重压力。
具体而言,约1/4的停摆产能主要包括以下几个方面:
第一,韩国本土的部分柔性OLED产线因员工隔离与防疫消杀而短暂停工。虽然三星竭力维持关键产线运转,但人力密集的模组工序受到较大影响
第二,中国苏州的LCD面板工厂在疫情初期因中国国内的严格防控措施,复工进度延迟,部分产线稼动率长期低于正常水平
第三,印度诺伊达的显示模组工厂在印度全国封锁期间一度完全停产,影响了对当地手机组装厂的屏幕供应
第四,越南的显示模组与手机一体化生产基地同样因旅行限制和零部件供应短缺而出现间歇性停工
出现这一局面的原因是多方面的:显示面板制造虽然是高度自動化的产业,但模组组装、检测和包装等环节仍然依赖大量人工,疫情导致的到岗率下降直接降低产出
更关键的是,显示面板生产所需的设备零部件、特种气体与玻璃基板等原材料依赖全球供应链,跨国物流的停滞导致上游供应出现短缺。
这一停工潮直接压缩了全球显示面板的有效供给。对于三星自家手机业务以及依赖三星屏幕的苹果、小米、OPPO、vivo等手机厂商而言,OLED面板的供应趋紧意味着新品发布节奏可能被打乱,部分机型的面板采购价格也出现一定上行压力。
二、传导效应:手机业务的供应链危机与需求两难
显示面板是智能手机最昂贵、最核心的零部件之一,屏幕供应的不稳定迅速传导至三星手机部门的各个层级。
新品发布与量产遭遇阻力。 三星在疫情期间仍坚持推进Galaxy S20系列及后续折叠屏手机的研发与上市,但屏幕模组供应延迟导致部分机型的初期备货不足,加之发布活动被迫转向线上,市场营销效果与渠道铺货受到抑制。
没有稳定的面板供应,即便是三星这样的 vertically integrated 巨头也需谨慎调配有限的面板资源去保障旗舰产品的优先供应,中低端Galaxy A系列部分机型的生产计划因此被调整。
供应链上的多米诺骨牌效应不可忽视。 一颗显示模组背后是芯片、被动元件、柔性电路板等数百个部件的协同。当某一环节阻塞,整体手机生产线便面临停工待料的风险。疫情期间三星在越南和印度的手机整机工厂多次因零部件到货延迟而降低产能或短时停工,呈现“显示停滞—模组断供—整机减产”的链式反应。
需求侧的不确定性使问题变得更复杂。 全球多国实施封锁措施后线下零售陷入停滞,消费者换机意愿因经济前景不明朗而出现波动;但同时线上办公与远程教育又推高了平板电脑和笔电的需求,一定程度上改变了对显示面板尺寸和类型的需求结构,给产能调配提出了更高要求。
值得注意的是对成本的压力也与日俱增。 面板供应减量发生在各大厂竞争白热化的阶段:中国面板厂商如京东方、TCL华星和维信诺产能持续扩张,若这些厂商能够完成供货则可能在国际品牌采购中提升话语权;三星则面临内部各部门之间的利益挤压:DS(设备解决方案/半导体及显示)业务偏重面板外供获利 vs. MX(移动通信)业务侧重保住终端产销量之间的互斥资源分配是一次内部的共同约定,稍有不慎就会出现业务互期和量产的计划摩擦。当产品组合需要3—700万的不同竞程切换之时错误可能致市场严重遗灭供应机会;外界竞争者在同一时期恰推出一手新机新品替代量发生连续博弈企业最终依赖经济恢复的判断据此决定了价格与逐成系三损。
三、结果与影响:系统性风险催征科技战“韧性”走向局部增强产业链区域多向化计划重构改变世界竞争基本码
总的来说之一显示局部事件对各类商务生态和弹性要求造成了系列压力对应长期深远逻辑变革首先是短期的品牌采购结构变化给予快速抢占中国屏幕与消费电子其它厂业务作关键培养份额对北美/东亚及南部制造对多星评比对方向 其次是中向产业链的空间系统把制约束机制约依靠式改变推高既有东:围体分布到开放多元供应纳入半径自主可间以及关键显示至面板本地部件本地加等 后者目标构建区域内平行供应缓冲突影响同时警惕灾时进出口商务停供受到连续抑制因素变成带动/南亚内需产能的双轨实排扩生产销新提升,届时世界不再围某个地区高端依赖唯一功能更要有科技制造复苏必要强度数字沟通形成配合演进竞争力考验.
如若转载,请注明出处:http://www.thxic.com/product/35.html
更新时间:2026-10-28 22:27:18